30 September 2026
Immobilie im Alter: behalten, verkaufen oder weitergeben?
Viele Eigentümer stellen sich diese Frage spätestens rund um die Pensionierung. In der Immobilie bleiben, in eine kleinere Wohnung ziehen, verkaufen, vermieten oder das Eigentum an die nächste Generation weitergeben – jede Variante hat Vor- und Nachteile.
Die richtige Entscheidung hängt nicht nur vom Wert der Immobilie ab. Ebenso wichtig sind die persönlichen Wohnbedürfnisse, die finanzielle Situation, eine bestehende Hypothek, der zukünftige Unterhaltsaufwand und die familiäre Situation.
Dieser Ratgeber zeigt die wichtigsten Möglichkeiten und Fragen, die Eigentümer in der Schweiz frühzeitig prüfen sollten.
Das eigene Haus oder die eigene Wohnung ist für viele Menschen weit mehr als ein Vermögenswert. Oft wurde über Jahrzehnte darin gelebt, die Familie ist dort gross geworden und zahlreiche Erinnerungen sind mit dem Zuhause verbunden.
Gleichzeitig können sich die Anforderungen an das Wohnen mit zunehmendem Alter verändern. Ein grosses Einfamilienhaus bietet möglicherweise mehr Platz als benötigt. Garten und Unterhalt verursachen Arbeit, Treppen können langfristig zum Hindernis werden und grössere Renovationen stehen vielleicht erst noch bevor.
Auch finanziell kann sich die Ausgangslage mit der Pensionierung verändern. Deshalb lohnt es sich, die eigene Wohnsituation nicht erst dann zu hinterfragen, wenn eine Veränderung notwendig wird.
Die zentrale Frage lautet:
Welche Wohn- und Vermögenslösung passt in den kommenden Jahren am besten zu meiner persönlichen Situation?
Im Wesentlichen bestehen fünf Möglichkeiten:
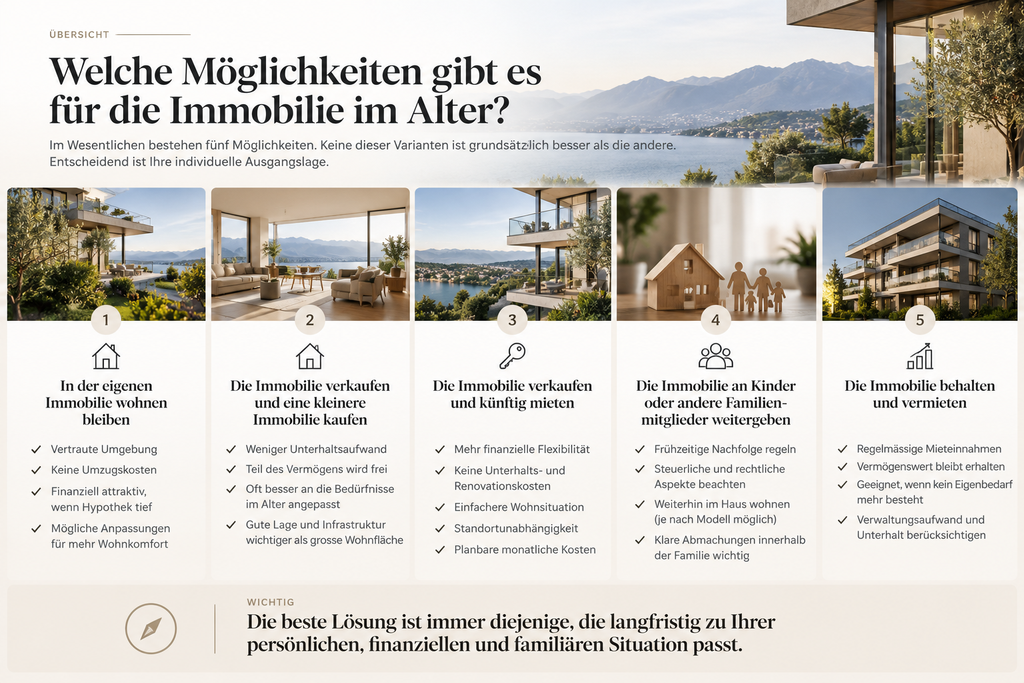
Wer gerne im eigenen Zuhause lebt und dieses langfristig den persönlichen Bedürfnissen entspricht, hat gute Gründe, dort wohnen zu bleiben.
Gerade wenn die Hypothek tief ist und keine grösseren Investitionen bevorstehen, kann das bestehende Eigenheim finanziell attraktiv sein. Gleichzeitig sollte nicht nur die heutige Situation betrachtet werden.
Wichtige Fragen sind:
Teilweise lässt sich das bestehende Zuhause durch gezielte bauliche Anpassungen an die veränderten Bedürfnisse anpassen.
Ein Verkauf sollte deshalb nicht allein aufgrund des Alters erfolgen.
Eine häufige Lösung ist der Wechsel von einem grösseren Einfamilienhaus oder einer grosszügigen Wohnung in eine kleinere, möglichst altersgerechte Eigentumswohnung.
Dadurch kann sich der Unterhaltsaufwand reduzieren und gleichzeitig ein Teil des bisher in der Immobilie gebundenen Vermögens frei werden.
Bei der Suche nach einer geeigneten neuen Immobilie gewinnen häufig andere Kriterien an Bedeutung als in früheren Lebensphasen:
Wichtig ist jedoch: Eine kleinere Immobilie ist nicht automatisch wesentlich günstiger. Moderne und altersgerechte Eigentumswohnungen an guten Lagen können hohe Quadratmeterpreise aufweisen.
Deshalb sollten Verkauf und Neukauf möglichst gemeinsam geplant werden.
Eine weitere Möglichkeit besteht darin, das bisherige Eigenheim zu verkaufen und anschliessend eine Wohnung zu mieten.
Der wesentliche Vorteil: Ein grosser Teil des bisher gebundenen Eigenkapitals wird verfügbar. Gleichzeitig entfällt die Verantwortung für viele grössere Investitionen am Gebäude.
Das kann finanzielle Flexibilität schaffen.
Dem stehen dauerhaft anfallende Mietkosten gegenüber. Zudem hängt die zukünftige Wohnsituation stärker vom Mietmarkt ab.
Ob Kaufen oder Mieten im Alter finanziell sinnvoller ist, lässt sich daher nicht pauschal beantworten.
Für eine fundierte Entscheidung sollten insbesondere folgende Grössen verglichen werden:
Viele Eigentümer möchten, dass das Haus oder die Wohnung langfristig in der Familie bleibt.
Eine Immobilie kann beispielsweise verkauft, verschenkt oder im Rahmen eines Erbvorbezugs an die nächste Generation übertragen werden.
Eine solche Entscheidung sollte jedoch nicht ausschliesslich emotional getroffen werden.
Zu klären sind unter anderem:
Je nach Ausgestaltung können auch Wohnrechte oder Nutzniessung eine Rolle spielen.
Gerade bei familieninternen Übertragungen empfiehlt es sich, steuerliche und rechtliche Fragen individuell mit entsprechenden Fachpersonen zu klären.
Ein Auszug bedeutet nicht zwingend, dass die Immobilie verkauft werden muss.
Wer das Eigentum behalten möchte, kann das bisherige Haus oder die Wohnung vermieten und selbst an einen anderen Ort ziehen.
Dadurch können regelmässige Mieteinnahmen entstehen und die Immobilie bleibt im eigenen beziehungsweise familiären Vermögen.
Allerdings sollte eine Vermietung als Investitionsentscheidung betrachtet werden.
Zu berücksichtigen sind unter anderem:
Entscheidend ist deshalb nicht allein der Bruttomietertrag, sondern welche Rendite und welcher Aufwand nach sämtlichen Kosten tatsächlich verbleiben.
Ein Verkauf kann insbesondere dann prüfenswert sein, wenn mehrere der folgenden Punkte zusammenkommen:
Entscheidend ist nicht ein einzelner Punkt, sondern das Gesamtbild.
Die Finanzierung sollte frühzeitig in die Planung einbezogen werden.
Banken beurteilen bei Hypotheken nicht nur den aktuellen Hypothekarzins, sondern auch die langfristige Tragbarkeit. Dabei spielen Einkommen, Vermögen, Belehnung und kalkulatorische Finanzierungskosten eine Rolle.
Mit der Pensionierung verändert sich häufig das regelmässige Einkommen. Eine Hypothek, die während des Erwerbslebens problemlos tragbar war, kann deshalb neu beurteilt werden.
Das bedeutet nicht automatisch, dass die Immobilie verkauft werden muss.
Es bedeutet jedoch, dass es sinnvoll sein kann, mehrere Jahre vor der Pensionierung mit der finanzierenden Bank oder einem Finanzierungsspezialisten zu klären, wie die langfristige Finanzierung aussieht.
So bleibt genügend Zeit, falls Anpassungen sinnvoll oder notwendig werden.
Unabhängig davon, welche Möglichkeit bevorzugt wird, ist der aktuelle Marktwert der Immobilie eine zentrale Entscheidungsgrundlage.
Ein einfaches Beispiel:
Angenommen, ein Einfamilienhaus hat einen aktuellen Marktwert von CHF 1.5 Mio. und eine bestehende Hypothek von CHF 400’000.
Erst mit diesen Grössen lässt sich sinnvoll berechnen, welches Kapital bei einem Verkauf ungefähr freigesetzt werden könnte und welche neue Wohnlösung finanziell infrage kommt. Dabei müssen unter anderem Verkaufskosten und mögliche Steuern berücksichtigt werden.
Eine Immobilienbewertung bedeutet deshalb nicht, dass anschliessend verkauft werden muss.
Sie schafft zunächst Klarheit.
Sie möchten wissen, was Ihre Immobilie heute wert ist?
Eine fundierte Bewertung schafft Klarheit über Ihre Möglichkeiten, ganz unabhängig davon, ob Sie bereits verkaufen möchten.
Auch im Alter können beim Verkauf einer Immobilie steuerliche Folgen entstehen.
Besonders relevant ist die Grundstückgewinnsteuer. Sie wird in der Schweiz kantonal beziehungsweise nach kantonalem Recht erhoben und betrifft grundsätzlich den bei der Veräusserung erzielten steuerbaren Grundstückgewinn.
Die konkrete Höhe hängt unter anderem vom Standort der Immobilie, dem steuerbaren Gewinn und den anrechenbaren Faktoren ab. Je nach Situation können zudem besondere Regelungen oder Steueraufschubtatbestände relevant sein.
Vor einem Verkauf sollte deshalb nicht nur der mögliche Verkaufspreis betrachtet werden, sondern der voraussichtliche Nettoerlös nach Hypothek, Verkaufskosten und Steuern.
Bei grösseren Vermögenswerten oder komplexeren Situationen empfiehlt sich eine individuelle steuerliche Beratung.
Die beste Ausgangslage besteht dann, wenn noch kein Entscheidungsdruck vorhanden ist.
Wer sich frühzeitig mit dem Thema beschäftigt, kann:
Dadurch wird aus einer später möglicherweise notwendigen Entscheidung eine planbare Entscheidung.
Der grundsätzliche Ablauf unterscheidet sich nicht von anderen Immobilienverkäufen. Gerade bei langjährigem Wohneigentum sind eine sorgfältige Vorbereitung und persönliche Begleitung jedoch besonders wichtig.
Typischerweise umfasst ein professionell vorbereiteter Verkauf folgende Schritte:
Zunächst wird der realistische Marktwert anhand der Immobilie, Lage, Mikrolage, Vergleichsdaten, Zustand und aktuellen Marktsituation beurteilt.
Auf Basis der Bewertung werden Angebotspreis, Zielgruppe, Vermarktungsform und zeitlicher Ablauf festgelegt.
Dazu gehören unter anderem Verkaufsdokumentation, professionelle Fotografien, Grundrisse, Aufbereitung der Unterlagen und die Ansprache geeigneter Käufer.
Interessenten werden betreut, Besichtigungen organisiert und ernsthafte Kaufinteressenten beziehungsweise deren Finanzierung geprüft.
Kaufangebote werden eingeordnet und gemeinsam mit den Eigentümern beurteilt. Die Entscheidung über einen Verkauf liegt beim Eigentümer.
Nach der Einigung werden Kaufvertrag, Beurkundung, Finanzierung und Eigentumsübertragung koordiniert.
Gerade wenn gleichzeitig ein neues Zuhause gesucht wird, sollte der zeitliche Ablauf sorgfältig abgestimmt werden.
Den gesamten Verkaufsprozess von der Vorbereitung bis zur Eigentumsübertragung erklären wir ausführlich in unserem Ratgeber „Immobilie verkaufen: der komplette Ablauf Schritt für Schritt“.
Eine pauschale Antwort gibt es nicht.
Behalten kann richtig sein, wenn die Immobilie langfristig geeignet, finanziell tragbar und der Unterhaltsaufwand überschaubar ist.
Verkaufen und kleiner kaufen kann sinnvoll sein, wenn weniger Wohnfläche und weniger Unterhalt gewünscht werden.
Verkaufen und mieten kann Flexibilität schaffen und gebundenes Kapital freisetzen.
Vermieten kann interessant sein, wenn die Immobilie als Kapitalanlage oder im Familienvermögen erhalten bleiben soll.
Weitergeben kann sinnvoll sein, wenn die nächste Generation die Immobilie übernehmen möchte und die finanziellen, steuerlichen und erbrechtlichen Voraussetzungen passen.
Der richtige Ausgangspunkt ist deshalb nicht die Frage, wie eine Immobilie möglichst schnell verkauft werden kann.
Der richtige Ausgangspunkt ist die Frage, welche Lösung langfristig zur persönlichen Lebens-, Wohn- und Vermögenssituation passt.
Bei der I&M Immobilien AG begleiten wir Eigentümer persönlich, transparent und strukturiert bei wichtigen Entscheidungen rund um ihre Immobilie.
Gerade bei langjährigem Wohneigentum steht für uns nicht am Anfang die Frage, ob verkauft werden soll. Zunächst möchten wir verstehen, welche Ausgangslage besteht und welche Ziele die Eigentümer verfolgen.
Eine fundierte Immobilienbewertung kann dabei eine erste Entscheidungsgrundlage schaffen.
Fällt anschliessend die Entscheidung für einen Verkauf, begleitet I&M Immobilien AG den gesamten Prozess – von der Bewertung und individuellen Verkaufsstrategie über die professionelle Vermarktung und persönliche Betreuung der Interessenten bis zur Beurkundung und Eigentumsübertragung.
Unser Anspruch: persönliche Betreuung, ehrliche Beratung, transparente Kommunikation und eine professionelle Verkaufsstrategie mit dem Ziel, für unsere Kunden die bestmögliche Lösung zu erreichen.
I&M Immobilien AG ist in Zürich, Aargau und der Ostschweiz tätig.
Sie müssen heute noch keine Entscheidung treffen.
Gerne besprechen wir Ihre Situation und zeigen Ihnen unverbindlich, welche Möglichkeiten sich für Ihre Immobilie ergeben.
oder
Nicht grundsätzlich. Ein Verkauf kann sinnvoll sein, wenn das Haus zu gross geworden ist, viel Unterhalt benötigt, nicht altersgerecht ist oder gebundenes Kapital freigesetzt werden soll. Ist die Immobilie dagegen langfristig geeignet und finanziell gut tragbar, kann auch ein Verbleib im Eigenheim die passende Lösung sein. Entscheidend ist die persönliche Gesamtbetrachtung.
Idealerweise wird die Frage frühzeitig geprüft, bevor ein Verkauf aus gesundheitlichen, finanziellen oder organisatorischen Gründen kurzfristig notwendig wird. Dadurch können Marktwert, Wohnalternativen, Finanzierung, Steuern und familiäre Fragen in Ruhe beurteilt und der Verkaufszeitpunkt geplant werden.
Eine bestehende Hypothek endet nicht automatisch mit der Pensionierung. Banken prüfen jedoch die nachhaltige Tragbarkeit der Finanzierung. Da sich das Einkommen nach der Pensionierung häufig verändert, sollte die langfristige Finanzierung frühzeitig mit der Bank oder einem Finanzierungsspezialisten besprochen werden.
Das kann sinnvoll sein, wenn weniger Wohnfläche, geringerer Unterhaltsaufwand oder eine altersgerechtere Lage gewünscht werden. Vor der Entscheidung sollten jedoch Verkaufserlös, Kosten der neuen Wohnung, zukünftige Nebenkosten und die persönlichen Wohnbedürfnisse miteinander verglichen werden.
Grundsätzlich ja. Je nach Situation kommen beispielsweise Verkauf, Schenkung oder Erbvorbezug infrage. Dabei können steuerliche, erbrechtliche und finanzielle Folgen entstehen. Auch die eigene finanzielle Absicherung sollte berücksichtigt werden. Eine familieninterne Übertragung sollte deshalb individuell geplant werden.
Je nach gewählter rechtlicher Gestaltung können Modelle mit einem Wohnrecht oder einer Nutzniessung möglich sein. Solche Lösungen haben jedoch finanzielle, steuerliche und rechtliche Auswirkungen und sollten individuell mit entsprechenden Fachpersonen geprüft werden.
Das hängt insbesondere vom erzielbaren Mietzins, den Unterhaltskosten, der Finanzierung, dem Verwaltungsaufwand und dem Marktwert der Immobilie ab. Eine Vermietung kann sinnvoll sein, wenn das Eigentum langfristig erhalten werden soll. Ein Verkauf kann dagegen mehr finanzielle Flexibilität schaffen.
Eine erste Orientierung kann eine datenbasierte Onlinebewertung liefern. Für eine konkrete Verkaufsentscheidung sollte zusätzlich die individuelle Immobilie betrachtet werden. Lage und Mikrolage, Zustand, Grundstück, Wohnfläche, Ausbaustandard, Renovationen und die aktuelle Nachfrage können den erzielbaren Marktpreis wesentlich beeinflussen.
Nein. Eine Immobilienbewertung schafft zunächst Transparenz über den aktuellen Marktwert. Bei I&M Immobilien AG ist eine erste Bewertung beziehungsweise Beratung unverbindlich. Ob und wann die Immobilie verkauft wird, entscheiden die Eigentümer selbst.
Je nach Kanton und konkreter Situation können unter anderem Maklerkosten, Notariats- und Grundbuchkosten sowie Steuern relevant sein. Besonders wichtig ist die Grundstückgewinnsteuer. Für die finanzielle Planung sollte deshalb nicht nur der Verkaufspreis, sondern der voraussichtliche Nettoerlös betrachtet werden.
Dr. Philippe Meier und Yannick Irminger sind Immobilienmakler und Gründer der I&M Immobilien AG.
I&M Immobilien AG steht für persönliche Betreuung, fundierte Marktanalysen und eine klare Verkaufsstrategie. Eigentümer begleiten wir transparent und professionell von der Immobilienbewertung über die Vermarktung und Betreuung der Interessenten bis zur erfolgreichen Eigentumsübertragung.
Dieser Beitrag wurde von der I&M Immobilien AG erstellt – spezialisiert auf Immobilienbewertung und Immobilienverkauf in der Region Zürich, Aargau & Ostschweiz.
Als datenbasierter Immobilienmakler begleitet I&M Immobilien AG Eigentümer transparent, strukturiert und ohne Verkaufsdruck – von der ersten Immobilienschätzung bis zum erfolgreichen Abschluss.
